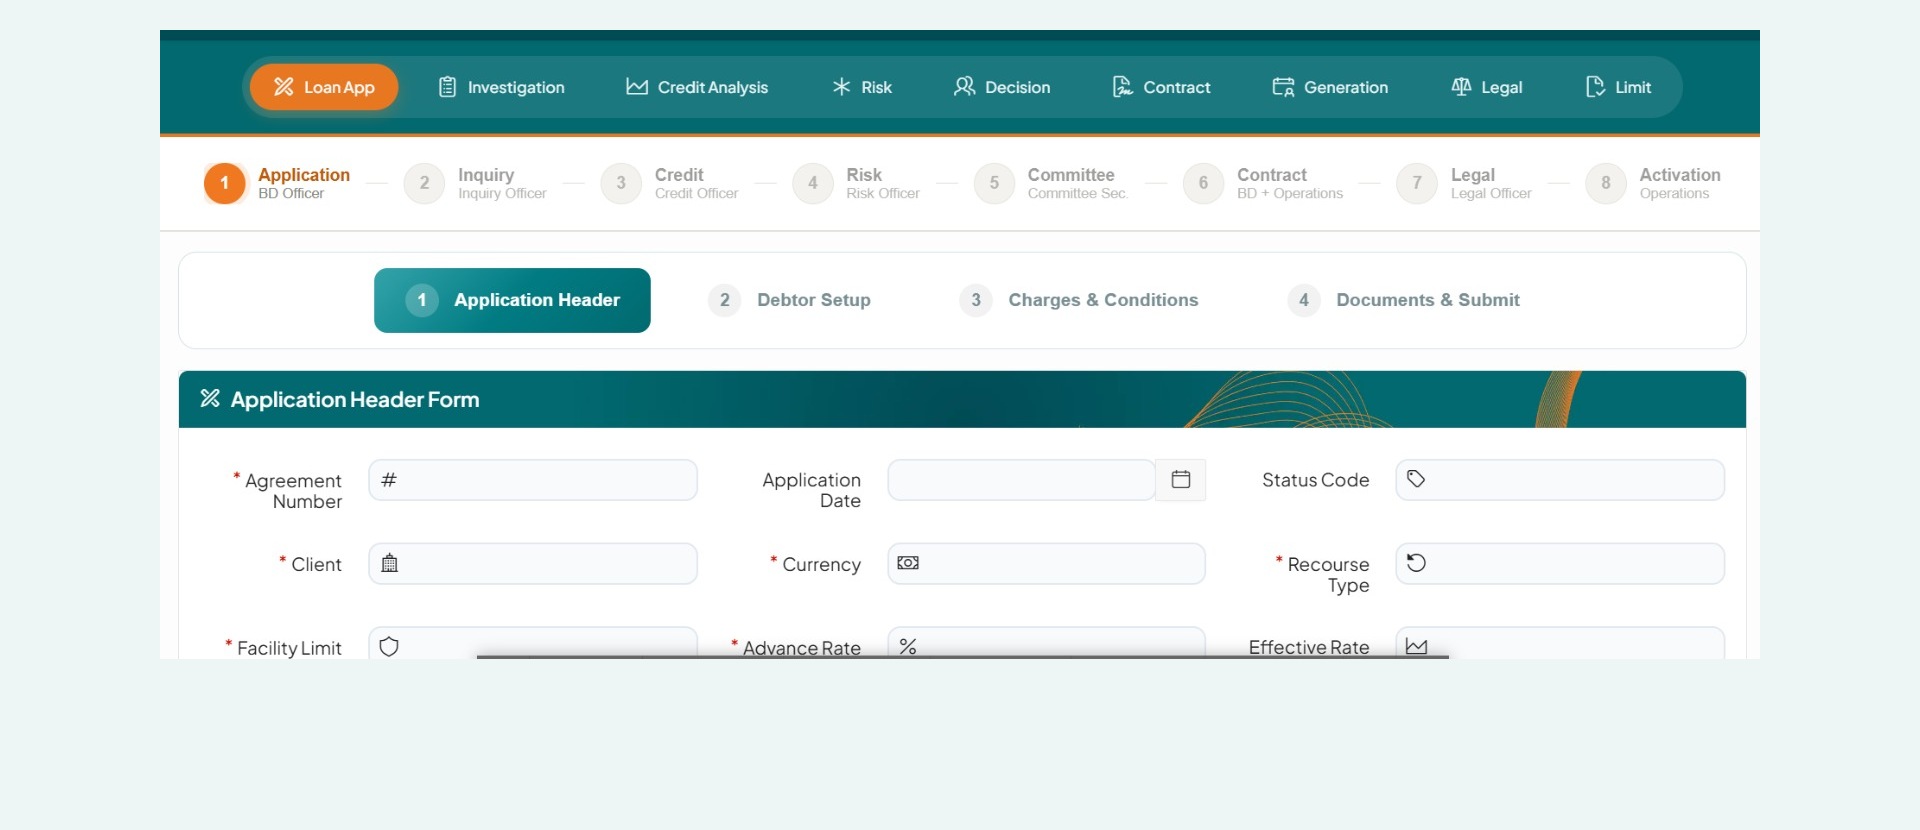
تقدم «ICT Misr» منصة «فينوفا» لإدارة دورة التمويل داخل المؤسسات، من استقبال طلب العميل وفحصه إلى العقود والأقساط والتحصيل. ويأتي عرض المنظومة ضمن تغطية حلول الشركة المرتبطة بمعرض Cairo ICT 2026، لكن المنتج ليس تطبيقًا يحمّله الأفراد للحصول على قرض، ولا تعني رقمنة الطلب الموافقة عليه تلقائيًا.
وتوضح صفحة المنتج الرسمية أن المنصة تجمع مراحل كانت قد تتوزع بين أدوات وفرق مختلفة داخل المؤسسة. أما موعد الإتاحة التجارية التفصيلي وقائمة العملاء الذين بدأوا التشغيل الفعلي، فلا تحسمهما المصادر التي اطلع عليها «مشبك».
من الطلب إلى التحصيل في مسار واحد
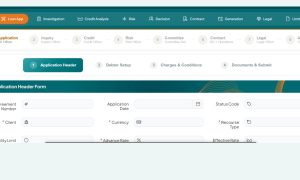
تبدأ الوظائف المعلنة بتسجيل بيانات العميل وتفاصيل التمويل، ثم تقييم الطلب وفق قواعد محددة مسبقًا، وإدارة الموافقات والعقود. وبعد ذلك تدعم المنصة إعداد جداول الأقساط، ومتابعة المدفوعات والحسابات المتأخرة، ومراقبة محفظة التمويل.
وتذكر الشركة إمكان تهيئة منتجات تمويل متعددة والربط مع الأنظمة المصرفية وأنظمة الدفع. وتعرض صفحة مجموعة حلول فينوفا استخدامات تشمل التأجير التمويلي والتمويل العقاري والمنتجات القائمة على الأقساط. وهذه وظائف لإدارة عمل المؤسسة، وليست إعلانًا عن أسعار تمويل أو شروط قبول موحدة للمستهلك.
أين يظهر الذكاء الاصطناعي؟
نقلت فنتيك جيت في الأول من نوفمبر عن الشركة أن تكامل البيانات يتيح استخدام أدوات الذكاء الاصطناعي لتحليل المحافظ واستخلاص مؤشرات تساعد على تطوير المنتجات. ويجب الفصل بين هذا التصور وبين التقييم الائتماني القائم على قواعد، الذي تصفه صفحة المنتج صراحة.
لم نجد في المصادر المنشورة اختبارًا مستقلًا لدقة التقييم، أو نسبًا موثقة لانخفاض زمن الموافقة أو التعثر بعد استخدام المنصة. لذلك تبقى مزايا تسريع الإجراءات وتقليل العمل اليدوي أهدافًا ووظائف تعلنها الشركة، لا نتائج مثبتة لكل مؤسسة أو عميل.
تشغيل محلي أو سحابي.. والتكلفة ليست معلنة
بحسب تصريحات الشركة المنشورة، يشمل نموذج التقديم تشغيل النظام داخل مقر المؤسسة أو تقديمه عبر استضافة سحابية، مع اشتراك سنوي تختلف تكلفته باختلاف المستخدمين والخدمات ومتطلبات التأمين. لم تتضمن المصادر التي راجعناها قائمة أسعار عامة، فلا يصح وصف المنظومة كلها بأنها مجانية.
وتقول الشركة إن نموذج الاستضافة السحابية يستند إلى مراكز مرخصة داخل مصر. هذا وصف لترتيبات الاستضافة المعلنة، وليس دليلًا مستقلًا على اعتماد كل وظيفة بالمنصة من الجهة الرقابية، أو شهادة بأن أي استخدام لها يستوفي المتطلبات القانونية تلقائيًا.
ما الجديد في المعرض، وما الذي سبقه؟
ربطت تغطية منشورة في الثاني من نوفمبر طرح المنظومة بمشاركة الشركة في Cairo ICT. لكن الإعلان عنها لم يبدأ اليوم؛ فقد تناولت تغطية في 28 أكتوبر مذكرة تفاهم لإتاحة منظومة التمويل العقاري التابعة لها، ثم ظهرت تفاصيل إضافية مطلع نوفمبر. كما استخدمت تغطية أخرى في الثامن من نوفمبر صيغة الاستعداد للإطلاق. لذلك لا نعرضها بوصفها إطلاقًا أول يحدث اليوم أو تشغيلًا مكتملًا لدى جميع الشركات المستهدفة.
وبالمثل، فإن الوصول إلى 150 شركة خلال العام المقبل مستهدف نقلته التغطية عن الشركة، وليس عدد عملاء حاليًا. الأهم عند تقييم منتج كهذا هو معرفة الوظائف المفعلة فعلًا لدى المؤسسة، ومسؤولية مراجعة القرارات وتصحيح البيانات، وتكلفة الربط والتشغيل، بدل الاكتفاء بعدد الجهات المستهدف ضمها.
وللقارئ الذي يتعامل مع شركة تمويل، تظل القناة الرسمية لتلك الشركة هي المرجع في طلب التمويل وشروطه. وجود نظام لإدارة المعاملات لا يساوي ضمان قبول الطلب، ولا يحدد وحده تكلفة التمويل أو حقوق العميل. ويمكن متابعة تغطية «مشبك» للخدمات المالية الرقمية في قصة حل جيديا للدفع على الطاولة، مع اختلاف طبيعة المنتج والجمهور في الحالتين.